
Novos Prazos Para o Simples Nacional em 2027
30/09/2026
11:37
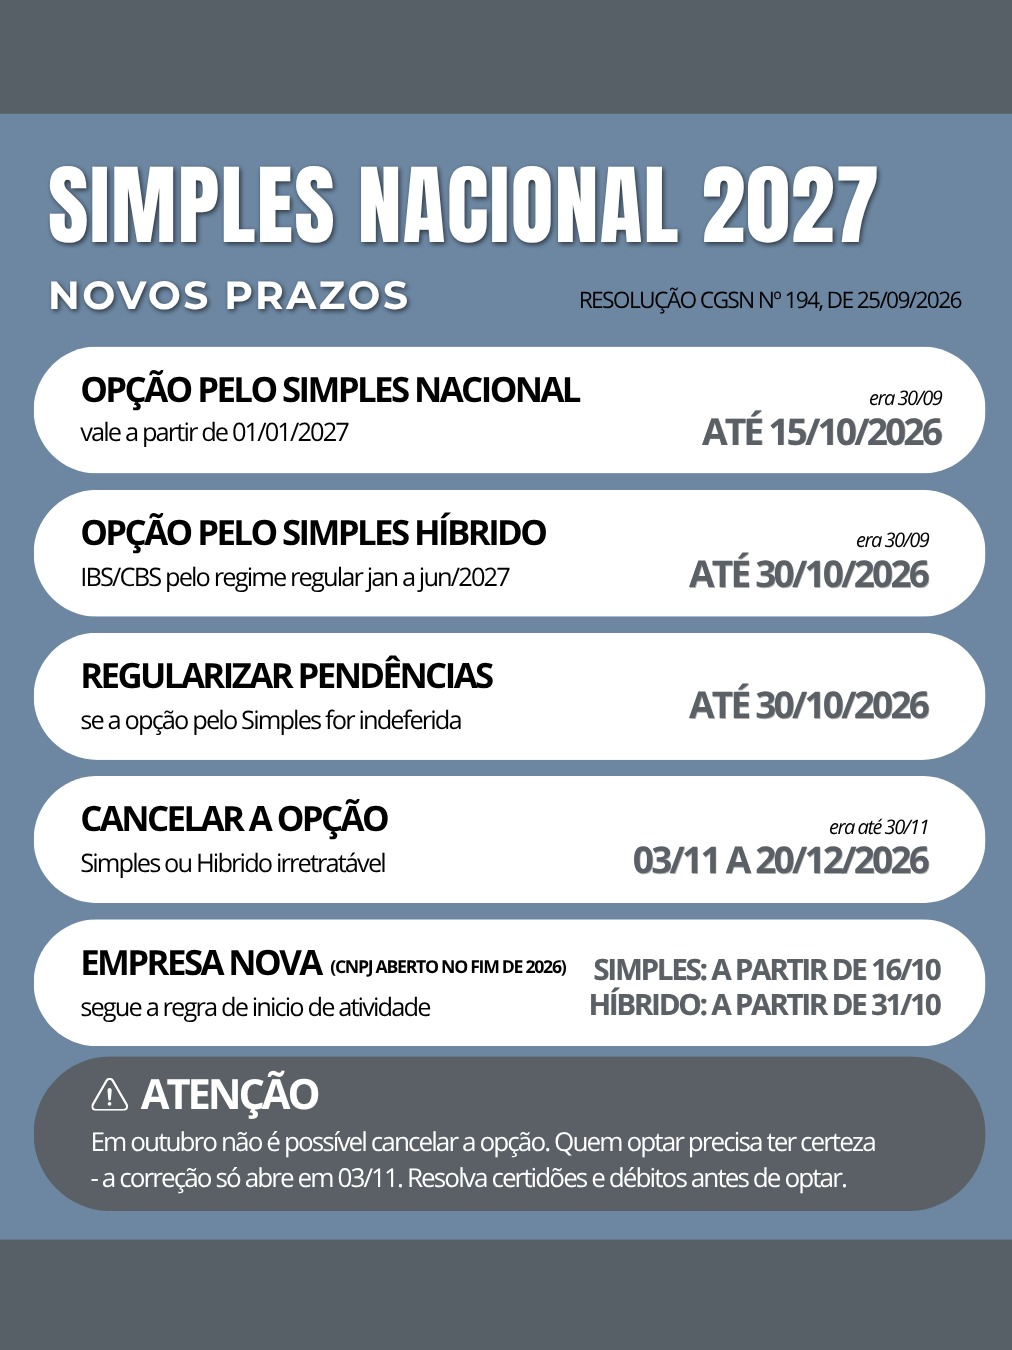
As empresas que desejam permanecer ou ingressar no Simples Nacional em 2027 devem ficar atentas aos novos prazos definidos pela Resolução CGSN nº 194/2026. As alterações impactam tanto a opção pelo Simples Nacional tradicional quanto pelo novo regime híbrido, além dos períodos para regularização de pendências e cancelamento da opção.
A solicitação de enquadramento no Simples Nacional poderá ser realizada até 15 de outubro de 2026, enquanto a adesão ao Simples Híbrido poderá ser feita até 30 de outubro de 2026. Empresas que tiverem a solicitação indeferida também terão até essa mesma data para regularizar eventuais débitos ou pendências cadastrais.
Outro ponto importante é que, durante o mês de outubro, não será possível cancelar a opção realizada. O período para desistência ou correção ficará disponível apenas entre 3 de novembro e 20 de dezembro de 2026, tornando essencial que a escolha seja feita com atenção e planejamento.
Por isso, recomenda-se verificar antecipadamente a situação fiscal da empresa, certidões e possíveis débitos. Uma análise contábil prévia pode evitar problemas no enquadramento e garantir a escolha do regime tributário mais adequado para 2027.
Fonte: Sitecontabil
#SimplesNacional #SimplesNacional2027 #SimplesHíbrido #ReformaTributária #IBS #CBS #PlanejamentoTributário #Contabilidade #Empresas #RegularizaçãoFiscal #GestãoEmpresarial